Doppio addio per Mauro Giombini che questo mese conclude il proprio lungo mandato in Comifar - prima come AD in Comifar Distribuzione SPA poi come Presidente della Holding del Gruppo, leader della distribuzione farmaceutica in Italia - e si dimette dalla carica di Presidente ADF.
A Giombini, che ha presieduto ADF da maggio 2014, succede, a termini di Statuto, il vice-Presidente Alessandro Morra, fondatore e Presidente della Sofarmamorra SPA, con il compito di condurre in tempi brevi il Consiglio Direttivo alla nomina del nuovo Presidente.
Camici bianchi italiani tra migrazioni e carenze d'organico
Camici bianchi con la valigia, sia in entrata che in uscita dal nostro Paese. A delineare l'inedito scenario della professione medica in Italia sono dati provenienti dalla Commissione Ue e dall'Associazione medici di origine straniera in Italia (Amsi).
Dal puzzle emerge che I medici italiani tra i professionisti europei rappresentano il 52% di quelli che espatriano: è la percentuale europea più alta, seguono poi i tedeschi con il 19%. Il numero più alto di medici con la valigia si registra in Veneto: ogni anno ne vanno via 80 su un totale di 1.500 professionisti in fuga; a richiesderli sono soprattutto Regno Unito, Svizzera, Germania, Francia, Belgio, Olanda.
I motivi della fuga sono comuni a quelli di altri lavoratori: contratto fermo da dieci anni, blocco del turnover, accesso alla professione più meritocratico, prospettive di carriera migliori e retribuzioni molto più alte che in Italia.
Nel frattempo le strutture sanitarie si ritrovano constrette a contrastare lo svotamento delle corsie derivante dai pensionamenti ricorrendo a medici stranieri che - con l'occasione - vengono anche sfruttati. Il dato in questo caso arriva dall'Associazione medici di origine straniera in Italia (Amsi) che da gennaio 2018 ha ricevuto 1.000 richieste in tal senso, sia da strutture pubbliche che private. Complessivamente l'Amsi ha ricevuto richiesta di contatti per 6.000 professionisti della sanità: in particolare, 3000 medici, 2.600 infermieri e 400 fisioterapisti. Le specializzazioni più richieste sono Anestesia, Ortopedia, Medicina d'urgenza, Radiologia, Chirurgia, Neonatologia, Ginecologia, Pediatria, Cardiologia, Neurochirurgia, Geriatria e Medici di famiglia.
Per quanto riguarda i medici, la Regione che ha avanzato la richiesta maggiore è il Veneto (400), seguita da Piemonte (350), Lombardia (350), Puglia (300), Lazio (250), Toscana (250), Campagna (200), Emilia Romagna (150), Sicilia (100), Molise (100), Abruzzo (75), Liguria (75), Trentino Alto Adige (50), Umbria (50), Marche (50), Calabria (50), Basilicata (50), Valle d'Aosta (50), Friuli Venezia Giulia (50) e Sardegna (50).
Il problema è che nella gran parte dei casi si tratta di contratti libero- professionali e di contratti a tempo determinato, sia nel privato sia nel pubblico, con retribuzione da stipendio sindacale, ma in vari casi inferiore nel settore privato: ai camici d'importazione si arriva a corrispondere 7 euro l'ora contro un minimo da contratto pari a 18 euro.
Allerta esperti ONU: da malattie "resistenti" milioni di decessi e catastrofe economica
RESISTENZA ANTIMICROBICA
Altro
Serve un'azione immediata, coordinata e ambiziosa per scongiurare una potenziale crisi da resistenza ai farmaci che sarebbe a dir poco disastrosa. A sostenerlo il Gruppo di coordinamento delle Nazioni Unite sulla resistenza antimicrobica che ha redatto per le Nazioni Unite il rapporto "No Time To Wait: securing The Future From Drig-Resistant Infections": "Se non si interviene - scrivono - le malattie resistenti ai farmaci potrebbero causare 10 milioni di morti ogni anno entro il 2050 e danni all'economia catastrofici come quelli causati dalla crisi finanziaria globale del 2008-2009".
Secondo gli esperti, entro il 2030, la resistenza antimicrobica potrebbe ridurre in estrema povertà fino a 24 milioni di persone. Attualmente sono almeno 700.000 le persone che muoiono ogni anno a causa di malattie resistenti ai farmaci, tra queste 230.000 muoiono di tubercolosi che non risponde alle cure. Ma la situazione si sta progressivamente aggravando: sempre più malattie comuni, tra cui infezioni del tratto respiratorio, infezioni trasmesse sessualmente e infezioni del tratto urinario, non sono più curabili; le procedure mediche salvavita stanno diventando molto più rischiose e i nostri sistemi alimentari sono sempre più precari. "Il mondo sta già pagando le conseguenze economiche e sanitarie di medicine cruciali che diventano inefficaci - concludono . - Senza investimenti da parte dei paesi in tutte le fasce di reddito, le generazioni future dovranno affrontare gli effetti disastrosi di una resistenza antimicrobica incontrollata".
Ancora una volta - riconfermando che salute umana, animale, alimentare e ambientale sono strettamente interconnesse - il rapporto sollecita l'adozione dell'approccio "One Health", sollecitando i Paesi ad istituire sistemi normativi più rigorosi e sostenere programmi di sensibilizzazione per un uso responsabile e prudente degli antimicrobici da parte dei professionisti di salute umana, animale e vegetale, ad investire nella ricerca e nello sviluppo di nuove tecnologie per combattere la resistenza antimicrobica e ad abolire l'uso di antimicrobici d'importanza critica come promotori della crescita in agricoltura.
Convocato su richiesta dei leader mondiali dopo la prima riunione ONU ad alto livello sulla resistenza agli antimicrobici nel 2016, il gruppo di esperti ha riunito partner di tutte le Nazioni Unite, organizzazioni internazionali, esperti con esperienza in materia di salute umana, animale e vegetale, ma anche di alimentazione umana ed animale, di commercio, dello sviluppo e dell'ambiente, per formulare un piano complessivo per la lotta contro la resistenza antimicrobica. Il documento riflette un rinnovato impegno per l'azione collaborativa a livello globale da parte dell'Organizzazione mondiale per l'alimentazione e l'agricoltura delle Nazioni Unite (FAO), dell'Organizzazione mondiale di salute animale (OIE) e dell'Organizzazione mondiale della sanità (OMS).
Sulla "polveriera" Sanità: incombe lo spettro di nuovi tagli
OSSERVATORIO GIMBE
Altro
Stpulare in tempi rapidi il Patto per la Salute, sia per garantire le condizioni necessarie all’aumento del fabbisogno sanitario nazionale (MEF permettendo), sia perché la sanità pubblica non può oggi reggere ad un conflitto tra Governo e Regioni.BE sul DEF 2019 sono emerse forti preoccupazioni per la sanità pubblica sia perché la crescita economica del Paese è stata drammaticamente ridimensionata, rendendo poco realistici gli aumenti previsti dalla Legge di Bilancio per il 2020-2021, sia perché il rapporto spesa sanitaria/PIL rimane stabile sino al 2020 per poi ridursi dal 2021. «Se da un lato tali preoccupazioni – afferma Nino Cartabellotta, Presidente della Fondazione GIMBE – vengono confermate dalle audizioni dell’Ufficio Parlamentare di Bilancio e della Corte dei Conti, dall’altro stupisce la sbrigativa superficialità con cui le risoluzioni di Camera e Senato sul DEF 2019 ignorano la polveriera sanità».
L’Ufficio Parlamentare di Bilancio, snocciolando i drammatici numeri del disavanzo, conferma che esistono pochi margini per una spending review e che “ulteriori tagli alla spesa sanitaria rischierebbero di incidere sulla qualità dei servizi offerti oppure sul perimetro dell’intervento pubblico in questo settore”. La Corte dei Conti, sottolineando che “al termine del 2018 […] non risultano sottoscritti gli accordi relativi alle aree della dirigenza sanitaria” rileva preoccupazioni per “la forte riduzione di personale, anche in relazione al tempo occorrente per l’assunzione di nuovo personale, con particolare riferimento a settori come la sanità […] in cui la diminuzione degli addetti rischia di incidere sull’erogazione dei livelli essenziali delle prestazioni e sulla qualità dei servizi”.
A fronte di queste preoccupazioni per la tenuta della sanità pubblica, le speculari risoluzioni di Camera e Senato si limitano ad impegnare il Governo “a procedere dal 2019 ad un piano di assunzioni che argini il fenomeno della "fuga dei cervelli" e supporti la promozione di innovazione e ricerca in campo sanitario, valorizzando la funzione dei centri sanitari di nuova generazione e investendo in politiche di formazione ed inserimento lavorativo delle nuove professionalità, ad aggiornare a livello regionale il parametro di riferimento della spesa per il personale degli enti del SSN”.
«Il DEF 2019 – puntualizza il Presidente – indica il nuovo Patto per la Salute come strumento di governance per ottimizzare la spesa pubblica, ma in realtà il Patto condiziona anche le risorse per la sanità, come previsto dalla Legge di Bilancio 2019». Infatti, oltre al miliardo stanziato per il 2019, le risorse aggiuntive previste per il biennio 2020-2021 (+€ 2 miliardi nel 2020 e +€ 1,5 miliardi nel 2021) sono condizionate dalla stipula di un’intesa Stato-Regioni di un nuovo Patto per la Salute contenente “misure di programmazione e di miglioramento della qualità delle cure e dei servizi erogati e di efficientamento dei costi”.
La scadenza per la sottoscrizione del Patto era fissata al 31 marzo, ma visto che il suo mancato rispetto non avrebbe avuto conseguenze le motivazioni del ritardo inizialmente sono imputabili al dilatarsi della “fase esplorativa”. In dettaglio:
13 febbraio. Le Regioni elaborano un documento fissando alcuni “paletti” per un primo confronto politico con la Ministra Grillo, assente alla riunione perché ritenuta meramente tecnica.
27 febbraio. Nel primo incontro ufficiale riprende il dialogo politico ma il Ministero prende tempo sui “paletti” proposti dalle Regioni per definire la cornice politico istituzionale.
14 marzo. La Ministra Grillo invia al presidente della Conferenza delle Regioni Stefano Bonaccini una contro-proposta, bocciata senza appello dalle Regioni perché giudicata “invasiva”.
16 aprile. Nel secondo incontro ufficiale Governo e Regioni accantonano la cornice politico-istituzionale e danno il via libera ai tavoli tecnici: piani di rientro e commissariamenti, formazione e personale, governance del farmaco, investimenti in edilizia e tecnologie.
«Mentre Governo e Regioni bruciavano 4 mesi per annusarsi a vicenda – precisa il Presidente – gli scenari politici, economici e tecnici tuttavia sono mutati, rendendo la strada per la stipula del Patto per la Salute sempre più in salita e lastricata di ostacoli».
Quadro economico. Il DEF 2019 ha certificato che gli aumenti del fabbisogno sanitario nazionale 2020-2021 sono utopistici, considerate le previsioni di aumento del PIL cui sono legati. Inoltre, nonostante il DEF annunci solo “un paziente lavoro di revisione della spesa corrente che porterà a un primo pacchetto di misure nella legge di bilancio per il 2020”, con la clausola di salvaguardia il blocco di € 2 miliardi di spesa pubblica nel 2020 finirà inevitabilmente per aggredire la sanità pubblica. In questo scenario, rispetto alle richieste delle Regioni, da un lato la Ministra Grillo non può offrire alcuna garanzia sull’aumento delle risorse previste per il 2020-2021, dall’altro per esigenze di finanza pubblica il Governo potrà in qualsiasi momento operare tagli alla sanità.
Scenario politico. Il rovente clima di competizione elettorale per le imminenti consultazioni europee genera attriti quotidiani sulle tematiche più disparate tra i due partiti di maggioranza indebolendo il Governo. Ma anche il fronte delle Regioni è altrettanto sfibrato sia dalla minore compattezza conseguente al regionalismo differenziato, sia dall’incertezza sulle risorse condizionate, oltre che dal quadro economico, proprio dalla necessità di stipulare il Patto.
Ostacoli tecnici. Il tema del regionalismo differenziato rende molto più complesso raggiungere un accordo sulle “misure di programmazione e di miglioramento della qualità delle cure e dei servizi erogati e di efficientamento dei costi” che, di fatto, rientrano tra le maggiori autonomie richieste in sanità da Emilia Romagna, Lombardia e Veneto.
«La Fondazione GIMBE, sulla base delle proprie valutazioni indipendenti – conclude Cartabellotta – invita Infatti, il rischio concreto, oltre che di ridurre ulteriormente l’equità di accesso alle cure, in particolare per le fasce socio-economiche più deboli e al Centro-Sud, è di peggiorare gli esiti di salute inclusa l’aspettativa di vita».
Pressing di Fontana e Bonaccini: stop scaricabarile, Governo decida
Lombardia ed Emilia di nuovo in pressing sul Governo dopo lo stallo sulle richieste avanzate in tema di autonimia e dopo le dichiarazioni e gli orientamenti contrastanti espressi dai vicepremier premier e leader politici di Lega e M5s, Matteo Salvini e Luigi Di Maio.
"Credo non ci sia più motivo per rinviarla: abbiamo fatto tutto ciò che si doveva fare, chiarendo dubbi e perplessità. Ora è il momento che ci venga data una risposta che chiarisca definitivamente se ci sia o no la volontà di attuarla", ha commentato il presidente della Regione Lombardia, Attilio Fontana, a margine della firma dell'Accordo per la promozione della sicurezza integrata tra ministero dell'Interno, Regione e Anci Lombardia. "Il ministro dell'Interno anche oggi ha ribadito che il percorso deve andare avanti in tempi celeri - ha ggiunto Fontana. - Auspico che siano tutti concordi e che finalmente si venga incontro alle esigenze dei lombardi, dei veneti e degli emiliani, senza più alimentare 'fake news'".
Si è fatto invece sentire da Facebook, il Presidente dell’Emilia-Romagna, Stefano Bonaccini: “Da quando il Governo si è insediato non ci è stata riconosciuta l’autonomia che la Regione Emilia-Romagna ha richiesto seguendo la Costituzione, senza referendum, non chiedendo un solo euro in più di quanto lo Stato già spende oggi - ha scritto in una dura presa di posizione. - È passato ormai un anno. Provino a decidere, invece che giocare ad uno scaricabarile poco dignitoso, perché per la Regione – ha concluso - l’interlocutore si chiama Governo, non le singole forze politiche che lo compongono. Si chiama rispetto istituzionale".
Al via la settimana Europea dell’immunizzazione 2019
E' la settimana dedicata ai "vaccines heroes", ovvero a tutte le persone che contribuiscono ad assicurare che tutti siano protetti contro le malattie prevenibili da vaccinazione: in prima linea i ricercatori che sviluppano vaccini sicuri ed efficaci, i responsabili delle politiche sanitarie che assicurano l’accesso equo alle vaccinazioni, gli operatori sanitari che somministrano i vaccini, i genitori che scelgono di vaccinarsi e di vaccinare i propri figli per proteggerli da malattie gravi, e tutti coloro che si informano sui vaccini da fonti affidabili e condividono informazioni corrette sulle vaccinazioni.
A segnalare l'avvio della Settimana europea delle Vaccinazioni, che si celebra ogni anno nella Regione Europea dell’Organizzazione Mondiale della Sanità (OMS) per ricordare che l’immunizzazione protegge da malattie gravi e potenzialmente mortali e costituisce uno dei più potenti strumenti di prevenzione a disposizione della sanità pubblica sono Antonietta Filia, Fortunato D’Ancona e Maria Cristina Rota, del Dipartimento Malattie Infettive dell'ISS, in un primo piano pubblicato nel sito dell'Istituto in cui si fa il punto sui numeri delle vaccinazioni nel mondo e nel nostro Paese.
I successi. Nel mondo, le vaccinazioni prevengono ogni anno fino a 3 milioni di decessi (7.000 al giorno) e ci proteggono da malattie gravi come il morbillo, la polio, la difterite, il tetano, e altre. Grazie alla vaccinazione, il vaiolo è stato eradicato ed il numero di casi di polio nel mondo è diminuito da 350.000 casi nel 1988 a 33 casi lo scorso anno. Il numero di casi di morbillo è drasticamente diminuito e la mortalità per questa malattia ridotta dell’84% dal 2000 (550.000 morti nel 2000, circa 90.000 nel 2016). Il tetano neonatale è stato eliminato e altre malattie gravi, come la difterite, sono diventate rare.
Le coperture. Proprio grazie a questi successi però, le malattie prevenibili con le vaccinazioni sono sempre meno percepite come un pericolo, e l’attenzione verso l’importanza dei vaccini è diminuita. Negli ultimi due anni, a causa di Coperture Vaccinali (CV) non ottimali, nel mondo si sono verificate diverse epidemie di morbillo e difterite. Da luglio 2016, infatti, è in corso una vasta epidemia di difterite in Venezuela, con oltre 1.500 casi confermati e 270 decessi. Sono inoltre in corso epidemie di morbillo in vari Paesi che avevano precedentemente raggiunto l’eliminazione, sia nella Regione Europea, sia nel resto del mondo. In Italia, nel 2017 e 2018 si è verificata una vasta epidemia di morbillo con oltre 8.000 casi e 13 morti.
Dal 2013 al 2016, è stata registrata in Italia una diminuzione delle CV per diverse malattie prevenibili da vaccino e, nel 2017 è stato pertanto esteso l’obbligo vaccinale da 4 a 10 vaccinazioni. Questa decisione è stata innescata soprattutto dalla preoccupazione destata dalla situazione epidemiologica del morbillo (malattia per cui l’Italia ha aderito all’obiettivo OMS di raggiungere l’eliminazione) e dal rischio di ricomparsa di malattie ormai eliminate o sotto controllo in Italia.
Con l’applicazione della Legge sull’obbligo vaccinale, le CV nei confronti delle malattie prevenibili per le quali è previsto l’obbligo sono aumentate già a partire dal 2017. Un ulteriore aumento è stato registrato in una rilevazione straordinaria effettuata nel 2018 nelle coorti di bambini nati nel 2015, 2014 e 2010. La CV nei confronti della polio (usata come proxy per le vaccinazioni contenute nel vaccino esavalente) nei bambini nati nel 2015, ha raggiunto nel 2017 il 94,6% a livello nazionale e il 95,5% nel primo semestre del 2018, con un valore superiore alla soglia del 95% (la minima raccomandata dall’OMS) in 13 Regioni. Per quanto riguarda il morbillo, la copertura nazionale nei bambini nati nel 2015, per la prima dose di vaccino contro il morbillo (che si effettua a 12-15 mesi di età) ha raggiunto il 91,8% nel 2017 e 94,2% nei primi sei mesi del 2018 (rispetto a 87,3% nel 2016, nei bambini di 24 mesi di età). La CV per la seconda dose di vaccino contro il morbillo (che si effettua a 5-6 anni di età), nella coorte di bambini nati nel 2010, è stata 85,7% nel 2017 e 90,1% nel 2018.
Obiettivo morbillo. Il morbillo è altamente contagioso e la sua eliminazione richiede livelli di CV maggiori o uguali al 95% per due dosi di vaccino. I Paesi di tutte le 6 Regioni OMS hanno fissato obiettivi di eliminazione di questa malattia. Nella regione Europea, 37/53 Paesi hanno eliminato il morbillo e sei hanno interrotto la trasmissione dell’infezione per un periodo di almeno 12 mesi. L’Italia rimane uno dei 10 Paesi dove il morbillo è ancora endemico, questo a causa delle scarse coperture vaccinali nel corso degli anni che hanno portato all’accumulo di ampie quote di popolazione suscettibili all’infezione. Per interrompere la trasmissione endemica del morbillo nel nostro Paese, oltre ad aumentare le coperture vaccinali tra i bambini piccoli (prima dose a 12 mesi e seconda dose a 5-6 anni), è necessario mettere in atto strategie e attività supplementari di vaccinazioni indirizzate alle fasce di età suscettibili, soprattutto giovani adulti nati a partire dalla fine degli anni 70, quando la copertura vaccinale contro il morbillo era molto bassa e si effettuava una sola dose di vaccino. Nel 2017, la CV nei 18enni (nati nel 1999) era solo del 81,2% per la prima dose e 77,7% per la seconda dose
Questi i suggerimenti degli esperti dell'Iss su come ciascuno può contribuire all'attività di prevenzione resa possibile dale coperture vaccinali:
Facendo vaccinare i nostri figli nei tempi previsti dal Calendario vaccinale. L’effettuazione delle vaccinazioni in ritardo, rispetto ai tempi previsti espone inutilmente i bambini al rischio di malattie infettive, più frequenti e gravi nei primissimi anni di vita.
Informandoci su quali vaccinazioni sono previste per gli adulti, incluse le vaccinazioni raccomandate nelle donne in età fertile e in gravidanza, e vaccinandoci. Le vaccinazioni non sono solo per i bambini.
Informandoci, almeno 6 settimane prima di partire per un viaggio, su eventuali vaccinazioni non ancora effettuate e quelle specifiche raccomandate per la destinazione scelta, assicurandoci che tutta la famiglia sia in regola con le vaccinazioni previste.
Informandoci su tutto ciò che riguarda i vaccini e le vaccinazioni da fonti affidabili.
Parlando con le persone sui benefici delle vaccinazioni. I vaccini prevengono malattie gravi e salvano Forniscono una protezione individuale dalle malattie ma i benefici non si fermano qui: quando le coperture vaccinali in una comunità sono elevate, proteggono anche le persone che non possono vaccinarsi o che non rispondono al vaccino.
Se siamo operatori sanitari, vaccinandoci e usando tutte le occasioni opportune per verificare lo stato vaccinale di tutti i nostri pazienti, siano essi bambini, adolescenti, adulti, o persone anziane.
Da segnalare sul tema anche le dichiarazioni del direttore dell'Ema, Guido Rasi, pubblicate sul sito dell'Agenzia europea dei medicinali.
Aceti (FNOPI): solo quattro Regioni in regola con l'adozione del piano liste
Sono solo quattro, finora, le Regioni che avrebbero dato notizia del recepimento del Piano Nazionale sulle liste d'attesa nei tempi previsti. A sottolinearlo, in un editoriale, è Tonino Aceti, portavoce della Federazione Nazionale degli Ordini delle Professioni Infermieristiche (il più numeroso d’Italia ,oltre 450mila iscritti), che - alla scadenza della data di attuazione del Piano nazionale di governo delle liste di attesa 2019-2021 - fa il punto sulla sua applicazione nelle Regioni.
Attraverso una prima e rapida ricognizione svolta anche sul web (terminata il 19 aprile) - si legge nell'editoriale pubblicato sul sito della FNOPI - le realtà regionali che sembrerebbero aver dato notizia del recepimento del Piano Nazionale entro 60 giorni dall’intesa Stato-Regioni, dunque entro il 22 aprile, sono solo Puglia, Marche, Emilia-Romagna, Valle D’Aosta. La Basilicata ha scelto per il momento la strada di accordi interaziendali aventi ad oggetto il recepimento del Piano Nazionale. Il Veneto e la Toscana invece dovrebbero procedere a strettissimo giro con il recepimento.
“Alcune delle Regioni non citate – commenta Aceti - potrebbero aver già recepito e non dato comunicazione all’esterno, altre certamente saranno al lavoro per recepirlo a breve, altre ancora, invece, saranno più in ritardo. Proprio per questo, al fine di garantire l’effettività delle decisioni che lo Stato e le Regioni assumono, nonché pari opportunità di cura in tutto il Paese, sarebbe necessario che il Ministero della Salute, proprio per il suo ruolo di indirizzo, coordinamento e di verifica dei Livelli Essenziali di Assistenza, avviasse da subito una ricognizione stringente nei confronti delle Regioni sullo stato di recepimento del Piano Nazionale di Governo delle Liste di attesa e sull’adozione dei Piani Regionali, nonché sui motivi dei rallentamenti”.
E Aceti sottolinea anche un altro aspetto importante sul quale occorre mantenere alta l’attenzione: il riparto tra le Regioni dei 350 milioni di euro stanziati con l’ultima Legge di Bilancio (150 milioni di euro per l’anno 2019, 100 milioni di euro per ciascuno degli anni 2020 e 2021) per l’implementazione e l’ammodernamento delle infrastrutture tecnologiche legate ai sistemi di prenotazione elettronica per l’accesso alle strutture sanitarie.
Risorse che dovevano essere ripartite da un decreto del ministro della Salute, di concerto con l’Economia e d’intesa con le Regioni da adottare entro sessanta giorni dalla data di entrata in vigore della stessa legge Bilancio, ma “ad oggi – ricorda Aceti - ancora non si ha alcuna notizia in merito al riparto e il ritardo accumulato rispetto alla tabella di marcia indicata dalla Legge è già pari a 1,5 mesi”.
“L’effettiva e tempestiva attuazione in tutte le Regioni del Piano nazionale di Governo delle liste di attesa – è il commento del portavoce FNOPI - del Piano Nazionale della Cronicità, il rilancio degli investimenti nelle politiche del personale sanitario, l’innovazione dei modelli organizzativi del SSN, nonché la garanzia di un adeguato finanziamento del Servizio Sanitario Pubblico sono alcuni dei tasselli necessari per garantire una maggiore, più tempestiva ed equa accessibilità ai servizi sanitari. Temi, quelli dell’accessibilità e dell’equità, sui quali si gioca la fiducia dei cittadini nei confronti della Sanita Pubblica”.
Studio BMJ: poco chiari i "bugiardini" di 35 biosimilari autorizzati dall'Ema
Bugiardini troppo difficili per 35 biosimilari autorizzati dall’EMA. È quanto emerge da uno studio pubblicato su BMJ Open che ha valutato la leggibilità dei fogli illustrativi disponibili online per 35 biosimilari autorizzati dall’Agenzia europea al 31 agosto 2017.
I ricercatori hanno valutato i volantini in base alle linee guida dell'UE che auspicano un foglietto illustrativo "scritto e progettato per essere chiaro e comprensibile, consentendo agli utilizzatori di agire in modo appropriato". La leggibilità dei bugiardini è stata valutata utilizzando la formula "Flesch-Kincaid", che misura obiettivamente la difficoltà di comprensione di una frase basandosi sul numero totale di parole, frasi e sillabe in essa contenute.
I materiali informativi relativi alla salute dovrebbero avere una leggibilità adeguata al livello di comprensione di un dodicenne e non dovrebbero essere eccessivamente lunghi per rendere meno complesso il messaggio. I foglietti analizzati hanno evidenziato invece lunghezze ampiamente diversificate - da 800 a oltre 3.000 parole – e sono stati ritenuti tutti troppo difficili da capire.
Le sezioni più ostiche sono risultate essere quelle relative all’indicazione terapeutica (che cos’è; a cosa serve) e agli effetti collaterali, richhe di termini medici complessi.
Titolari dei foglietti più leggibili le eparine, mentre per tutti gli altri biosimilari la leggibilità del foglietto è risultata essere inferiore alla leggibilità standard, secondo la scala Flesch Reading Ease.
La scarsa leggibilità del “bugiardino” - hanno specificato i ricercatori - non è in alcun modo correlato al fatto che si tratti di un biosimilare piuttosto che di un originator. Ovvero: sono illegibili in entrambi i casi. E il fenomeno è sufficientemente preoccupante dato che la scarsa leggibilità può determinare disinteresse o allarme nei pazienti e una conseguente ridotta aderenza al trattamento per terapie destinate a patologie croniche e/o gravi.
Per semplificare la comprensione dei foglietti illustrativi, i ricercatori raccomandano ai produttori di applicare le formule di leggibilità e ottenere le opinioni dei pazienti sulla leggibilità prima di pubblicare i “bugiardini”.
"Sì" del Parlamento UE alla produzione in Europa di farmaci per l’export in Paesi dove la tutela è scaduta
Il Parlamento Europeo riunito stamattina a Strasburgo in sessione plenaria ha dato il via libera definitivo al Regolamento europeo sull'SPC manufacturing Waiver, destinato a rappresentare un punto di svolta fondamentale per il comparto dei produttori di generici e biosimilari.
L’introduzione dell’SPC Waiver rappresenta il primo caso in Europa in cui si è riaperta una legislazione sulla proprietà intellettuale al fine di modificarla a favore dell’industria manifatturiera europea: la normativa consentirà infatti ai produttori di generici e biosimilari con sede nell’UE, di produrre durante la vigenza del certificato di protezione supplementare (Supplementary Protection Cerificate- SPC), una versione generica o biosimilare di un medicinale ancora protetto da SPC esclusivamente allo scopo di esportare in un mercato extra-UE dove il brevetto è scaduto o non è mai esistito o di stoccarlo per immetterlo in commercio il giorno dopo la scadenza brevettuale in UE.
Attualmente, invece, ciò non era possibile durante l’SPC che estende fino a ulteriori 5 anni la durata già ventennale dei brevetti farmaceutici europei, per consentire il recupero del tempo intercorso tra il deposito del brevetto e l’ottenimento dell’AIC dei prodotti. La conseguenza è che le aziende europee sono esposte ad una pesante concorrenza da parte dei produttori extra-Ue, non soggetti ad analoghe restrizioni sulla proprietà intellettuale, e costrette a delocalizzare gli impianti stringendo accordi vincolati con i Paesi ospiti.
Fortemente sostenuta dal Ministero dello Sviluppo Economico italiano, specie nell’ultima parte dell’iter legislativo, l’introduzione dell’SPC Waiver prevede due novità fondamentali:
la possibilità di produrre per l’export (extra-UE) nel periodo di validità dell’SPC;
la possibilità di produrre per lo stoccaggio finalizzato al lancio nel mercato UE negli ultimi 6 mesi di validità dell’SPC (il cosiddetto Day-1 launch).
Nei primi tre anni di entrata in vigore della normativa però la deroga potrà essere richiesta solo per i nuovi SPC, ovvero quelli richiesti a partire dalla data di entrata in vigore del Regolamento, dunque operativamente dal luglio 2022. Successivamente potrà essere estesa anche a quelli di più vecchia data ma divenuti efficaci dopo l’entrata in vigore dello stesso.
Tra le clausole di salvaguardia introdotte nel corso dell’iter, l’obbligo per il produttore di notifica di alcune informazioni sia al detentore dell’SPC che all’Ufficio nazionale brevetti; l’obbligo di adeguata informazione a tutti coloro che sono coinvolti nella commercializzazione del prodotto del fatto che esso, in vigenza di SPC, può essere immesso solo sul mercato extra-UE; l’obbligo di apporre sulla confezione il logo specifico previsto dal Regolamento, indicando chiaramente che esso è destinato esclusivamente all’esportazione.
Obiettivo della nuova disciplina sarà quello di contribuire alla competitività dell'Europa come centro per la ricerca e lo sviluppo nel settore farmaceutico: secondo le stime della Commissione UE l’attuazione delle nuove regole dovrebbe generare nei prossimi 10 anni, un fatturato annuo netto aggiuntivo superiore a 1 miliardo di euro, che potrebbe tradursi nello stesso arco di tempo in 20.000-25.000 nuovi posti di lavoro.
«L’industria farmaceutica nazionale è ai primi posti in Europa per valore della produzione: in media il 40-45% del fatturato deriva dall’export anche per il comparto degli equivalenti e dei biosimilari - commenta Enrique Häusermann, presidente Assogenerici. - In questo quadro la norma sull’SPC manufacturing waiver rende plausibile il nostro auspicio di poter aumentare fino al 70% la quota di fatturato derivante dalle nostre esportazioni, che attualmente si indirizzano soprattutto verso l’Europa e il Nord America e – in quota minore – verso l’Asia Orientale».
«In un’ottica di comparto allargato - prosegue - va anche ribadito che si tratta senz’altro di una strategia win-win: non si intacca in alcun modo la tutela garantita al titolare dell’SPC e si opera a vantaggio soprattutto delle PMI, che potranno competere sempre più ad armi pari con le aziende non europee, tornando ad essere nuovamente dei player strategici anche per le aziende multinazionali».
«Un percorso virtuoso che conduca le grandi aziende a scegliere il proprio partner tra le aziende europee o extraeuropee potrebbe anche favorire il rientro di produzioni in Italia grazie a partnership innovative tra multinazionali e CMO - prosegue Häusermann - e questa norma avrà implicazioni positive anche per altri settori contigui nell’indotto farmaceutico, in relazione ai quali il nostro Paese vanta primati di autentica eccellenza, senza dimenticare quello dei principi attivi per il quale la Commissione ha stimato vendite aggiuntive pari a 254 milioni di euro e la creazione di 2000 nuovi posti di lavoro diretti».
«Emergeranno certamente criticità applicative – conclude Häusermann - ma è tempo per il settore produttivo del farmaco di fare rete e alleanza, per sfruttare al meglio questa nuova opportunità».
Consip patrocinata dall'Avvocatura dello Stato nelle controversie sulle gare
CONTENZIOSI
Altro
L’Avvocatura Generale dello Stato e Consip hanno sottoscritto un Protocollo d’intesa che disciplina il patrocinio per larappresentanza e difesa in giudizio di Consipin tutte le controversie amministrative, civili e penali riguardanti leattività del Programma di razionalizzazione della spesa, gestito dalla Società per conto del Ministero dell’Economia e delle Finanze (MEF).
Il Protocollo – che dà attuazione alla misura prevista nella Legge di Bilancio 2019 (legge 30 dicembre 2018 n. 145, art. 1, c. 771) – è stato sottoscritto dall’Avvocato generale dello Stato, Massimo Massella Ducci Teri e dall’Amministratore delegato di Consip, Cristiano Cannarsa. L’azione di Consip – centrale di committenza dello Stato – sostenuta dall’Avvocatura Generale nel patrocinio per la rappresentanza e difesa in giudizio evidenzia ulteriormente il riconoscimento del ruolo della Società nell’interesse esclusivo dello Stato.
Commenta l’Amministratore Delegato di Consip, Cristiano Cannarsa “Fin dal suo insediamento, nel luglio 2017, il Consiglio di amministrazione ha evidenziato l’opportunità di ricorrere al patrocinio dell’Avvocatura dello Stato. La Legge di Stabilità 2019 ha dato corso a questo auspicio ed oggi, con grande soddisfazione, ne viene data la necessaria formalità. Consip viene ulteriormente rafforzata nella sua azione al servizio dello Stato”.
Commenta l’Avvocato generale dello Stato, Massimo Massella Ducci Teri “L’affidamento all’Avvocatura dello Stato di un contenzioso così complesso conferma la fiducia del Legislatore nel nostro Istituto. Da parte nostra affronteremo questo nuovo importante compito con il massimo impegno e professionalità, al fianco di Consip a sostegno del suo ruolo centrale per il funzionamento della pubblica amministrazione e il suo ammodernamento”.
Analisi Gimbe: solo incongruenze e grandi incertezze per la sanità
Contraddizioni, inertezza e stime sulla spesa sanitaria incongruenti con le risorse già assegnate per il 2019. La Fondazione GIMBE bolla così il Documento di Economia e Finanza (DEF) 2019 sottolineando che anche per gli anni 2020-2021 le risorse continuano a dipendere "da utopistiche previsioni di crescita economica", mentre "su tutto aleggia lo spettro della clausola di salvaguardia , ovvero il blocco di 2 miliardi di spesa pubblica che sicuramente colpirà la sanità".
Secondo ul Documento, infatti, nel triennio 2020-2022 il PIL nominale dovrebbe crescere in media del 2,5% per anno e l’aumento della spesa sanitaria attestarsi sul tasso medio annuo dell’1,4%. In termini finanziari la spesa sanitaria aumenterebbe così dai € 119.953 milioni stimati per il 2020 ai € 121.358 nel 2021 ai € 123.052 milioni nel 2022. Per l’anno in corso, invece, a fronte di una crescita del PIL nominale dell’1,2%, il DEF 2019 stima una spesa sanitaria di € 118.061 milioni che corrisponde ad una crescita del 2,3% rispetto ai € 115.410 del 2018
«Le previsioni di crescita economica del Paese – commenta in proposito Nino Cartabellotta, Presidente della Fondazione GIMBE – emergono in tutta la loro evanescenza se si confrontano le stime messe nero su bianco appena 6 mesi fa». La Nota di aggiornamento del DEF 2018 (NaDEF) infatti aveva azzardato per il 2019 una crescita del PIL del 3,1%, che sarebbe dovuto schizzare al 3,5% nel 2020 per poi tornare al 3,1% nel 2021: tali previsioni sono precipitate all’1,2% per il 2019 (-1,9%), al 2,6% per il 2020 (-0,9%) ed al 2,5% per il 2021 (-0,6%).
Anche se le stime fossero corrette, la spesa sanitaria non potrà coprire nemmeno l'aumento dei prezzi sia perché cresce meno del PIL nominale, sia perché l’indice dei prezzi del settore sanitario è superiore all’indice generale dei prezzi al consumo e che l’inflazione media si è attestata oltre l’1% (1,2% nel 2017 e nel 1,1% nel 2018). «In altre parole – puntualizza Cartabellotta – la crescita media della spesa sanitaria dell’1,4% nel triennio 2020-2021 stimata dal DEF 2019 nella migliore delle ipotesi potrà garantire al SSN lo stesso potere di acquisto solo se la ripresa economica rispetterà previsioni più che ottimistiche, ovvero una crescita media del PIL del 2,5% per il triennio 2020-2021».
«Delle cifre assolute riportate nel DEF – continua il Presidente – è bene non fidarsi, soprattutto nel medio termine, perché le risorse assegnate alla sanità dalle Leggi di Bilancio risultano sempre inferiori alle stime del DEF sulla spesa sanitaria». Ad esempio, per l’anno 2018 la stima di € 121,3 miliardi di spesa sanitaria del DEF 2014 è precipitata a € 117,7 con il DEF 2015, quindi a € 116,2 con il DEF 2016 e a € 115,1 con il DEF 2017, per arrivare ad un finanziamento reale di € 113,4 miliardi con la Legge di Bilancio 2018».
Nel DEF 2019 il rapporto spesa sanitaria/PIL rimane identico al 2018 (6,6%) per gli anni 2019 e 2020, per poi ridursi al 6,5% nel 2021 e al 6,4% nel 2022. «Queste previsioni – afferma Cartabellotta – smentiscono l’inversione di tendenza incautamente annunciata dal Premier Conte nel giugno 2018 in occasione del discorso per la fiducia e sono identiche a quelle dei DEF (e dei Governi) precedenti, dove all’incremento atteso della crescita economica corrisponde sempre una riduzione del rapporto spesa sanitaria/PIL. Questa strategia di finanza pubblica documenta inequivocabilmente che per tutti i Governi che si sono succeduti negli anni, compreso il cosiddetto Governo del Cambiamento, la sanità non ha mai rappresentato una priorità politica. Infatti, quando l’economia è stagnante la sanità si trasforma automaticamente in un bancomat al portatore, mentre in caso di crescita economica i benefici per il SSN non sono proporzionali, rendendo di fatto impossibile un rilancio del finanziamento pubblico».
Analizzando le previsioni per l’anno 2019, emergono infine alcune incongruenze, visto che il DEF stima una spesa sanitaria di € 118.061 milioni con un aumento rispetto al 2018 di ben € 2.651 milioni, in buona parte da destinare al personale sanitario. Il DEF 2019 precisa infatti che per i redditi da lavoro dipendente si stima un livello di spesa pari a € 36.502 milioni, ovvero quasi un miliardo di euro in più rispetto al 2018, quando la spesa era di € 35.540 milioni. «Tuttavia – puntualizza Cartabellotta – se la Legge di Bilancio 2019 ha già destinato alla sanità solo € 1 miliardo, peraltro senza alcun vincolo sul personale, da tali previsioni emergono due legittimi interrogativi. Il DEF intende certificare per l’anno 2019 un aumento del deficit per la sanità di € 1.651 milioni? Con quali modalità il Governo intende convincere le Regioni a destinare un miliardo, di fatto quello previsto dall’aumento del FSN 2019, interamente al personale sanitario?».
In conclusione, dalle analisi GIMBE del DEF 2019 emergono alcune ragionevoli (e preoccupanti) certezze per il Servizio Sanitario Nazionale:
La crescita economica del Paese, rispetto alle previsioni della NaDEF 2018 è stata drammaticamente ridimensionata, in particolare per il 2019 (-1,9%).
Non viene definita alcuna inversione di tendenza del rapporto spesa sanitaria/PIL, che rimane stabile sino al 2020 e inizia a ridursi dal 2021.
Per il 2019 si stima, rispetto al 2018, un aumento di spesa sanitaria di € 2,65 miliardi prevedendo di destinare quasi un miliardo al personale dipendente; tali previsioni sono incongruenti con le risorse assegnate dalla Legge di Bilancio 2019, sia rispetto all’entità, sia rispetto alla destinazione.
Gli aumenti della spesa sanitaria stimati per il 2020 (+ € 1.892 milioni) e per il 2021 (+ € 1.405 milioni) sono in linea con l’incremento del FSN previsto dalla Legge di Bilancio 2019, rispettivamente € 2.000 milioni per il 2020 e € 1.500 milioni per il 2021.
«Il DEF 2019 – conclude Cartabellotta – se da un lato mette a nudo tutte le incertezze sulla crescita economica del Paese, dall’altro aumenta le preoccupazioni per la sanità per tre ragioni fondamentali: innanzitutto, per il 2019 le stime sono incongruenti con le risorse assegnate dalla Legge di Bilancio; in secondo luogo, se le stime per il 2020-2021 sono allineate con gli incrementi previsti del FSN, questi oltre che alla sottoscrizione di un Patto per la Salute ancora in stallo, sono legati ad utopistiche previsioni di crescita economica; infine, su tutto aleggia lo spettro della clausola di salvaguardia, ovvero il blocco di € 2 miliardi di spesa pubblica in caso di deviazione dall’obiettivo di indebitamento netto, che sicuramente colpirà la sanità».
L’agenda della politica farmaceutica europea nel manifesto di Medicines for Europe per le elezioni di maggio
#Together4Health
Altro
Promuovere politiche di mercato competitive e sostenibili; valutare la coerenza del quadro regolatorio attuale puntando ad una armonizzazione regolatoria globale a vantaggio della salute pubblica e dei singoli pazienti; rafforzare l’ecosistema produttivo farmaceutico europeo sfruttando la leadership già consolidata in tecnologie e ricerca e creando condizioni di parità tra aziende Ue ed extra-Ue; massimizzare la collaborazione con la comunità sanitaria per garantire l’accessi tempestivo dei pazienti ai trattamenti farmaceutici di cui necessitano e la sostenibilità dei sistemi sanitari.
Sono alcune delle richieste qualificanti di #Together4Health, il manifesto lanciato da Medicines for Europe – l’associazione europea dei produttori di farmaci generici e biosimilari – in vista del voto di fine maggio, nella convinzione che le elezioni europee siano “un’opportunità per migliorare le politiche comunitarie verso un accesso migliore e più equo ai farmaci per tutti i pazienti”.
“Gli europei credono in un accesso equo all’assistenza sanitaria attraverso servizi sanitari nazionali di valore ma quando si tratta di farmaci ci si trova davanti a politiche frammentarie, a sfide per la sostenibilità e alla negazione dell’accesso ad alcuni tra i medicinali più importanti” sottolinea il documento, che elenca i quattro pilastri fondamentali che dovrebbero costituire la base della politica farmaceutica Ue:
un accesso equo ai farmaci per tutti i pazienti europei;
una industria responsabile in un sistema regolatorio efficiente;
il mantenimento della leadership nella produzione farmaceutica;
il rafforzamento della comunità sanitaria migliorando le terapie esistenti.
“Grazie a oltre 400 impianti produttivi dislocati in tutto il continente il nostro coparto fornisce quasi il 70% dei medicinali distribuiti in Europa - conclude il manifesto. - Oggi si compete a livello globale ed è pertanto fondamentale garantire un ecosistema sostenibilie che stimoli l’industria farmaceutica Ue a diventare un volano di crescita dell’economia e dell’occupazione”.
Manca appena una settimana all'approvazione definitiva del Regolamento europeo sull'SPC Waiver: il testo sarà licenziato dal Parlamento Ue tra il 16 e il 17 aprile e rappresenterà un punto di svolta fondamentale per il comparto dei produttori di generici biosimilari e biosimilari, aprendo importanti opportunità di crescita per il comparto delle sostanze attive e delle produzioni conto terzi, con l'Italia in prima fila.
A fare il punto sulle prospettive offerte dalla riforma la tavola rotonda organizzata ieri da NCF - Tecniche Nuove Healthcare nell'ambito di Pharmintech, l’appuntamento internazionale dedicato all'industria farmaceutica, nutraceutica, cosmeceutica e delle biotecnologiea, nutraceutica, cosmeceutica e delle biotecnologie, in corso fino a domani alla Fiera di Bologna.
Ad illustrare le novità in arrivo Sergio Napolitano, dell'Ufficio legale di Medicines for Europe, l’associazione europea che raggruppa i produttori di medicinali generici e biosimilari che ha coniato lo slogan “Make it in Europe again!” proprio per sottolineare l’impatto che potrebbe derivare dall’entrata in vigore della deroga ai certificati di protezione complementare, attesa per il 2022.
“L’SPC manufacturing waiver rappresenta il primo caso in Europa in cui si è riaperta una legislazione sulla proprietà intellettuale al fine di modificarla a favore dell’industria europea - ha sottolineato Napolitano - anche se nel testo permangono alcune criticità come ad esempio la previsione che le attività finalizzate alla produzione delle versioni generiche dei medicinali il cui certificato di protezione è in scadenza possano iniziare solo 6 mesi prima della scadenza dello stesso".
“Ma senza SPC, d’altra parte, al day-1 sarebbero entrate sui mercati europei produzioni provenienti da paesi extra-Ue, una situazione chiaramente inaccettabile sul piano della competitività”, ha sottolineato il rappresentante di Assogenerici, Massimiliano Del Frate, che ha fatto il punto sulle prospettive del comparto italiano.
"L’industria farmaceutica nazionale è ai primi posti in Europa per valore della produzione e in media il 40-45% del fatturato deriva dall’export: da questo punto di vista il picco massimo è stato raggiunto nel 2017, quando il comparto ha destinato complessivamente all’export l’86% della produzione. Per quanto riguarda il comparto degli equivalenti e dei biosimilari - allineato sulle stesse performance - merita di essere sottolineato che oltre il 50% di quelli venduti in Italia sono prodotti in stabilimenti presenti sul territorio nazionale, a dimostrazione del valore e dell’importanza del nostro comparto - ha spiegato. - In questo quadro la norma sull’SPC manufacturing waiver è di particolare importanza sia per i prodotti finiti che per i principi attivi: è un fattore cruciale di competitività grazie al quale diventa plausibile l’obiettivo di aumentare fino al 70% la quota di fatturato derivante dalle esportazioni che attualmente si indirizzano soprattutto verso l’Europa e il Nord America e – in quota minore – verso l’Asia Orientale".
"La norma sull’SPC waiver - ha proseguito Del Frate - può rappresentare un nuovo punto di svolta, contribuendo a consolidare la leadership europea nel settore della produzione farmaceutica non intaccando minimamente la tutela garantita al titolare dell’SPC e risultando particolarmente vantaggiosa soprattutto per le PMI, che non sarebbero più costrette ad affidarsi ad aziende non europee che possono comportare problemi in relazione alla qualità e affidabilità delle forniture. Un percorso virtuoso che conduca le grandi aziende a scegliere il proprio partner tra le aziende europee o extraeuropee potrebbe anche favorire il rientro di produzioni in Italia grazie ad un riassetto della produzione basato su partnership innovative tra multinazionali e CMO. Da non trascurare infine - ha concluso - il fatto che la norma avrà implicazioni positive anche per altri settori contigui come quello dei principi attivi, che vede una presenza particolarmente significativa nel nostro Paese nonché per tutto l’indotto farmaceutico, in relazione al quale il nostro Paese vanta primati d’eccellenza come quello della produzione di macchinari, come dimostra la manifestazione che ospita questo evento".
Sulle qualità e sulle prospettive di creascita del comparto italiano dei produttori di principi attivi farmaceutici (API) è intervenuto il presidente di Aschimfarma, Paolo Russolo: “Le multinazionali del farmaco negli ultimi anni hanno confermato il loro orientamento ad affidare incarichi di custom a imprese europee, e in particolare italiane”, ha confermato, illustrando le caratteristiche di un comparto d'eccellenza che tuttavia riscontra tra le tante criticità quella del reperimento degli starting materials e la possibilità che si giunga anche in Italia ad estendere anche alle fasi II il regime di notifica per gli API sperimentali".
Sul tema delle sfide sfide produttive sul fronte dell’innovazione che le aziende italiane del farmaco sono chiamate a mettere in attoper rimanere competitive sugli scenari globaliche sono intervenuti anche gli esperti di Ipse, Alessandro Fava e Gianni Gottardo: "Le sfide da affrontare per cogliere le opportunità di innovazione e integrarle nel proprio sistema produttivo - hanno spiegato - richiedono di considerare anche le partnership con i propri fornitori e, non da ultimo, la disponibilità al cambiamento delle proprie risorse interne. Un’altra criticità riguarda la gestione del ciclo di vita del prodotto, altro elemento legato in modo imprescindibile all’innovazione".
Alla tracciabilità dei farmaci lungo l’intera supply chain è stata dedicato l’intervento di Piero Iamartino, esperto dell’Associazione Farmaceutici Industria (AFI), che ha posto l’accento sulla complessità del dover documentare tutti i percorsi degli API e degli eccipienti, a partire dagli intermedi critici per la produzione del principio attivo. La responsabilità finale è del fabbricante del medicinale finito, che è chiamato a discutere e concordare i requisiti delle forniture con i propri fornitori. Anche il produttore dell’API è tenuto a valutare i propri fornitori di materie prime ed intermedi, documentando l’intera catena della distribuzione. La rispondenza alle GMP e alle GDP da parte dei fornitori deve essere verificata tramite audit da parte del fabbricante del prodotto finito. “Tra i principali rischi per la tracciabilità - ha spiegato Piero Imartino - la possibilità che alcuni siti produttivi non corrispondano a quelli dichiarati, o vengano affidati subappalti di fasi produttive non dichiarati e/o autorizzati o non rispondenti alle GMP", ha concluso, sottolineando per il futuro "l’opportunità di portare il sistema alla completa digitalizzazione, implementando anche nuove tecnologie come la blockchain".
Dopo il successo delle passate edizioni la Fondazione GIMBE lancia il terzo bando nazionale per la partecipazione alla “Summer School on... Metodologia dei trial clinici” (Loiano, 9-13 settembre 2019), corso residenziale sostenuto da Assogenerici e finalizzato a preparare le nuove generazioni di ricercatori alle sfide che li attendono per migliorare qualità, etica, rilevanza e integrità della ricerca clinica.
«Nella gerarchia delle evidenze scientifiche – dichiara Nino Cartabellotta, presidente della Fondazione GIMBE – i trial clinici, in particolare quelli controllati e randomizzati, costituiscono lo standard di riferimento per valutare l’efficacia degli interventi sanitari. Tuttavia la loro qualità è spesso insoddisfacente: determinando la persistenza di numerose aree grigie, oltre che lo spreco di preziose risorse».
La campagna internazionale Lancet-REWARD (Reduce research Waste And Reward Diligence), promossa in Italia dalla Fondazione GIMBE e già integrata nei programmi di ricerca istituzionale del Ministero della Salute, punta a ridurre gli sprechi ed aumentare il value della ricerca biomedica: «Pazienti e professionisti – continua il Cartabellotta – vengono raramente coinvolti nella definizione delle priorità: per questo molti trial rispondono a quesiti irrilevanti e/o misurano outcome clinicamente irrilevanti e oltre la metà delle sperimentazioni cliniche vengono pianificate senza alcun riferimento a evidenze già disponibili, generando evitabili duplicazioni». Inoltre più del 50% dei trial pubblicati presentano rilevanti errori metodologici che ne invalidano i risultati; sino al 50% dei trial non vengono mai pubblicati e molti di quelli pubblicati tendono a sovrastimare i benefici e sottostimare i rischi degli interventi sanitari; oltre il 30% dei trial non riporta dettagliatamente le procedure con cui somministrare gli interventi studiati e spesso i risultati dello studio non vengono interpretati alla luce delle evidenze disponibili.
«Siamo sempre più convinti – dichiara Enrique Häusermann, presidente di Assogenerici – delle ragioni che da tre anni ci spingono a sostenere questa iniziativa: oggi più che mai il Servizio Sanitario Nazionale ha bisogno di risorse umane qualificate e formate ad una maggiore consapevolezza sulla corretta allocazione e gestione delle risorse. L’ultima Conferenza nazionale GIMBE ha lanciato un allarme sullo “stato di salute” del SSN, definito come un paziente in “codice rosso” la cui semplice “manutenzione ordinaria” non basterà per garantirlo alle future generazioni».
«Crediamo fermamente che qualsiasi “salvataggio” del nostro sistema sanitario pubblico – prosegue Häusermann – non possa prescindere dal coinvolgimento in prima linea dei professionisti sanitari che hanno contribuito alla sua eccellenza e grandezza. Per questo abbiamo scelto di sostenere un’iniziativa di formazione qualificata indirizzata ai giovani professionisti del settore sanitario sui temi della ricerca farmacologica, dell’accesso al farmaco e della corretta allocazione delle risorse».
Considerato che le metodologie di pianificazione, conduzione, analisi e reporting dei trial clinici non costituiscono ancora parte integrante dei percorsi universitari e specialistici, la Fondazione GIMBE lancia un bando nazionale per selezionare 30 giovani studenti, medici e farmacisti, al fine di colmare questo gap formativo.
La scadenza del bando è fissata al 17 maggio 2019.
Report annuale Federfarma: nel 2018 la farmaceutica netta arretra del 4,1%
Non si arresta il calo della spesa farmaceutica netta SSN: nel 2018 ha fatto registrare una diminuzione del 4,1% rispetto al 2017, proseguendo il trend di riduzione della spesa per farmaci erogati dalle farmacie nel normale regime convenzionale.
Il dato emerge dal rapporto annuale Federfarma sui dati di settore secondo il quale il calo è stato determinato da una diminuzione del -0,7% del numero delle ricette SSN e da una più consistente riduzione del valore medio della ricetta (netto -3,4%; lordo -2,7),conseguente alla diminuzione del prezzo medio dei farmaci prescritti in regime convenzionale (-2,7%).
Dai dati IQVIA risulta che a tale calo di spesa e di consumi nell’ambito della spesa convenzionata corrisponde, anche nel 2018 un rilevante incremento della spesa (+13,7%) e del numero di confezioni (+13,2%) di farmaci erogati in distribuzione per conto (DPC). Questo aumento sensibile si colloca all’interno di un incremento della spesa complessiva per farmaci acquistati direttamente dalle strutture pubbliche che nel 2018 è stato pari al +4%.
Nel 2018 le ricette sono state oltre 576 milioni, pari in media a 9,51 ricette per ciascun cittadino. Le confezioni di medicinali erogate a carico del SSN sono state oltre 1.106 milioni (-0,7% rispetto al 2017). Ogni cittadino italiano ha ritirato in farmacia in media 18,3 confezioni di medicinali a carico del SSN, di prezzo medio pari a 9,14 euro (-2,7% rispetto al 2017).
Complessivamente - riferisce Federfarma - il mercato dei dei prodotti venduti in farmacia, chiude il 2018 con un fatturato totale di 24,4 miliardi di euro (-1,3% rispetto al 2017). In aumento invece del 4% il mercato ospedaliero che ha raggiunto 10,8 miliardi (valorizzato a prezzo medio ponderato, sulla stima del prezzo reale di acquisto tenendo conto degli sconti). Sempre nell'area degli acquisti diretti (ospedaliera) i rapporto segnala la rilevante crescita della distribuzione diretta in nome e per conto (DPC) che registra un importante aumento (+13,7%) fino a toccare quota 2,3 miliardi (+13,7%). In questo comparto si rafforza la leadership della classe degli anticoagulanti di nuova generazione (NOA) che rappresentano il 15% del totale a valori e circa il 50% dell’incremento. Il consumo dei farmaci da prescrizione di fascia A e C in farmacia flette del 2,3% a 8,6 miliardi di euro, di cui 6,7 miliardi rimborsati dal SSN. Prosegue la crescita del mercato dei farmaci generici equivalenti in farmacia che sono ormai considerati intercambiabili rispetto al farmaco originale e pertanto sono un'opzione terapeutica alternativa a basso costo. I farmaci equivalenti di classe A e C hanno raggiunto una quota di mercato in farmacia del 26% a volumi. Il ricorso ai prodotti equivalenti continua ad essere più alta al nord (31,7% quota mercato a volumi) e al centro (26,4%). Mentre al sud il consumo di prodotti equivalenti resta più basso con una quota a volumi del 19,9%. La spesa aggiuntiva a carico del cittadino per acquistare il prodotto branded è stato di oltre un miliardo di euro nel 2018.
Le quote a carico dei cittadini. L’incidenza sulla spesa lorda delle quote di partecipazione a carico dei cittadini è aumentata, passando dal 14,4% del 2017 al 15,5% del 2018. Nelle Regioni con ticket più incisivo le quote di partecipazione hanno un’incidenza sulla spesa lorda tra il 13,5% e il 19,4% (in Campania).
Complessivamente i cittadini hanno pagato oltre 1,5 miliardi di euro di ticket sui farmaci, di cui quasi il 70% (dato AIFA) dovuto alla differenza di prezzo rispetto al farmaco equivalente meno costoso.
Il peso di liste di riferimento e generici. Continua ad aumentare l’incidenza dei farmaci inseriti nelle liste di riferimento AIFA a seguito della scadenza del brevetto del farmaco di marca. A livello nazionale l’incidenza delle confezioni di farmaci a brevetto scaduto sul totale delle confezioni erogate in regime di SSN è all’82,5%, mentre la relativa spesa è quasi al 67% del totale. L’incidenza delle confezioni di generici è pari a quasi il 30% del totale per una spesa pari a oltre il 20% del totale, con notevoli differenze a livello regionale.
I dati regionali. Il calo della spesa riguarda tutte le Regioni, con l’eccezione della Valle d’Aosta (+1,3%), ed è maggiore in Marche, Puglia, Calabria, Friuli Venezia Giulia, Abruzzo. La riduzione di spesa non dipende solo in parte dalla riduzione del numero delle ricette (peraltro non generalizzata), in misura rilevante invece dalla riduzione del valore medio delle ricette.
La qualità dei consumi. Anche nel 2018 i farmaci per il sistema cardiovascolare si sono confermati la categoria a maggior spesa (vedi tabella n. 3), pur facendo segnare un sensibile calo di spesa (-8,9%), a fronte di un limitato aumento dei consumi (+0,6%), a seguito della prescrizione di farmaci mediamente meno costosi, in quanto a brevetto scaduto.
Tra le 10 categorie di farmaci più prescritte anche nel 2018 si collocano al primo posto gli inibitori della pompa acida (farmaci per gastrite, ulcera, reflusso gastrico), pur facendo registrare un notevole calo dei consumi (-9,9% rispetto al 2017). All’interno della categoria dei farmaci antipertensivi in aumento soprattutto le prescrizioni di betabloccanti (+5,5%). E' proseguita infine la crescita del consumo di vitamina D (+8,1% rispetto al 2017).
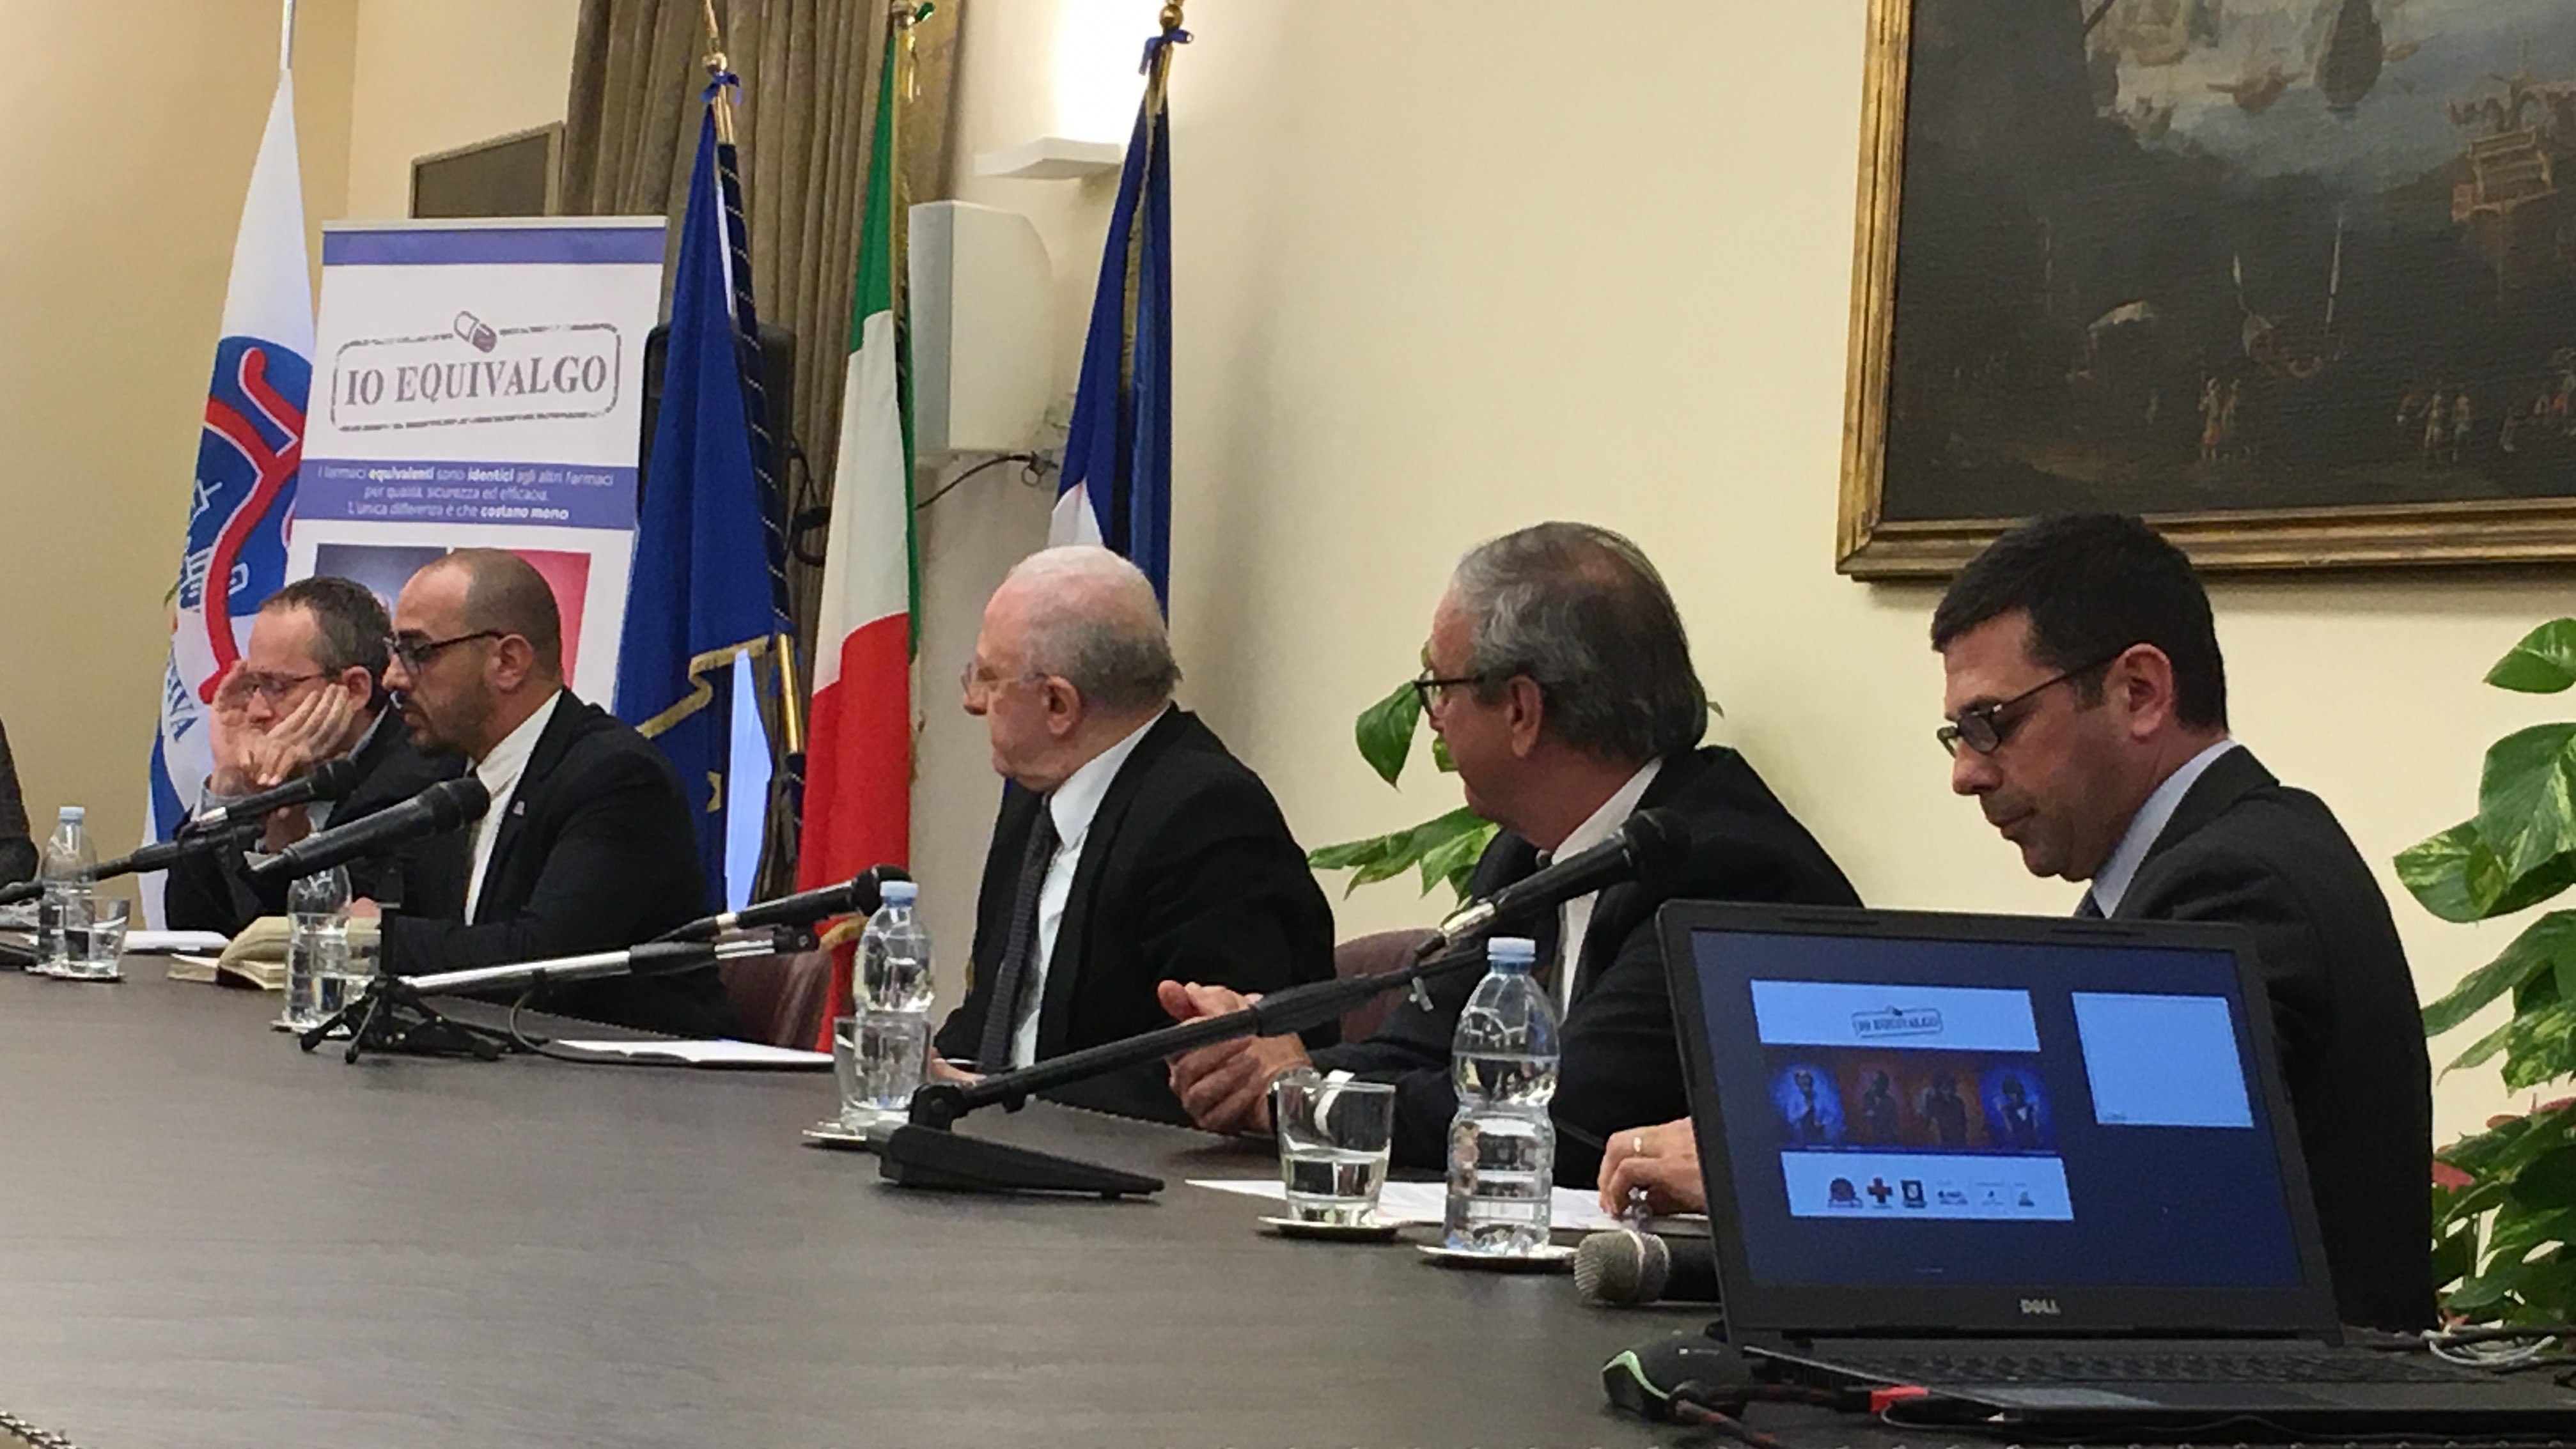
Siglato oggi il protocollo di intesa tra la Regione Campania e Cittadinanzattiva sulla campagna "IoEquivalgo" per la diffusione della conoscenza e accesso ai farmaci equivalenti. "È l'inizio di un percorso di formazione e sensibilizzazione rivolto ai cittadini sulla efficacia e qualità dei farmaci. Si apre oggi , con l'ufficialità di questo protocollo, una sinergia tra Associazioni e Regione Campania in cui Cittadinanzattiva è capofila protagonista di una partnership ampia e collaborativa", ha dichiarato il segretario regionale di Cittadinanzattiva Campania, Lorenzo Latella.
"Da qui, da oggi , parte una discussione su temi come lo screening oncologico, vaccini, aderenza terapeutica e promozione e donazione di midollo ed organi. Temi, questi, che vedranno un dialogo costante e proficuo tra Regione e Cittadinanzattiva, nel pieno interesse dei cittadini. In qualità di segretario regionale ringrazio il Presidente De Luca, il dott. Enrico Coscioni, la struttura dirigenziale diretta dal dott. Ugo Trama e la dott.ssa Francesca Bernardi per la disponibilità e la competenza e la stima dimostrate durante tutto il percorso costruito insieme. Sono certo che la Regione Campania sia un laboratorio di buone pratiche, una fucina di idee che può e deve diventare motore trainante di un modello di Sanità innovativo e a misura di cittadino . Prossimo obiettivo dell'associazione sarà una seria e attenta discussione con le stesse Autorità sul tema della Procreazione medicalmente assistita - PMA, come interlocutori dei bisogni effettivi dei cittadini" .
La campagna IoEquivalgo è realizzata grazie al sostegno non condizionato di Assogenerici.
Performance positiva del comparto dei farmaci unbranded - equivalenti e biosimilari – nei 12 mesi del 2018. Ma sono i biosimilari a registrare la performance più brillante, anche grazie all’arrivo sul mercato di molecole di più recente scadenza brevettuale. Il bilancio sul giro d’affari del comparto Il dato è contenuto nel Report annuale 2018, realizzato dal Centro Sudi Assogenerici su dati IQVIA.
Equivalenti a passo lento: quotano il 22% del mercato
La crescita lenta ma costante del mercato degli equivalenti è proseguita anche nel 2018: lo scorso anno i generici hanno assorbito il 22,23% del mercato a confezioni (quota in aumento di 0,76 punti percentuali verso il 2017) e il 13,8% del mercato a valori (quota che cresce di 1,4 punti percentuali verso il 2017) nel canale farmacia. Un giro d’affari quasi esclusivamente a carico del SSN, risultando classificato in classe A, totalmente rimborsabile, l’89,2% delle confezioni vendute.
L’analisi degli andamenti nel canale farmacia evidenzia una performance positiva - anche se meno brillante rispetto al 2017 - dei prodotti equivalenti (tutte le classi), con l’ultimo trimestre dell’anno che chiude con una crescita dello 0,6% a unità e del 7,2% a valori, a fronte di un perdurante arretramento sia del mercato farmaceutico complessivo (-1,1% a unità e -1,6% a valori) sia del mercato dei branded a brevetto scaduto (-1,6% a unità e -3% a valori).
La segmentazione del mercato complessivo a volumi (tutte le classi) registra così una incidenza del 52,22% dei farmaci brand a brevetto scaduto e la spartizione della restante quota per il 22,23% ai farmaci coperti da brevetto e per il 25,55% agli equivalenti. I brand a brevetto scaduto dominano ancora – pur se con una lieve flessione - anche la segmentazione del mercato a valori (tutte le classi) assorbendo il 47,97%, seguiti dai farmaci coperti da brevetto (38,29%) e a notevole distanza gli equivalenti (13,75%).
Nel canale farmacia (tutte le classi) la segmentazione del mercato dei soli prodotti off patent vede ancora una netta predominanza dei brand a brevetto scaduto che assorbono il 70% a confezioni e il 78% a valori, contro il 30% a confezioni e il 22% a valori degli equivalenti.
Consumi SSN in calo, non si chiude il gap tra i mercati regionali
Nel 2018 è proseguita anche la generale contrazione del mercato di classe A rimborsato dal SSN nel canale farmacia: le confezioni rimborsate sono scese dello 0,9% rispetto ai 12 mesi del 2017, la spesa del 3,8%. In particolare, in calo del 16,6% la spesa relativa ai prodotti ancora coperti da brevetto (-12,6% a confezioni) e in crescita invece la spesa per gli equivalenti +8,7% (+3,3% a confezioni) rispetto al precedente anno.
Per quanto riguarda invece i consumi per aree geografiche resta inalterata la tradizionale polarizzazione dei consumi: il ricorso alle cure equivalenti continua a salire al Nord (36,8% a unità e 27,8% a valori), più lentamente al Centro (27,2% a unità; 21,1% a valori) e al Sud (21,9% a unità e 16,8% a valori), a fronte di una media Italia attestata al 29,7% a confezioni e al 22,7% a valori.
Inalterata anche l’inclinazione ai consumi nelle singole Regioni: in testa la Provincia Autonoma di Trento, dove è off patent l’83,5% delle unità dispensate dal SSN in classe A e il generico assorbe il 42,8% del totale. Seguono a stretto giro Lombardia (81%% e 38,9%%), Emilia Romagna (83,5% e 36,6%) e Friuli ( 82,4% e 36,4%). All’estremo opposto, fanalino di coda è la Calabria, con una incidenza di off patent sul totale rimborsato SSN dell’81,4%, ma con una quota di equivalenti del 19,9%.
Ammonta infine a 1.101 milioni di euro la quota versata come differenziale di prezzo dai cittadini per ritirare il brand al posto dell’equivalente: l’incidenza maggiore a livello regionale e peraltro in crescita sul 2017 si registra in Sicilia (15,8% per complessivi 114 mln) e nel Lazio (15,5% pari a 139 milioni di euro). L’incidenza più bassa si registra invece ancora in Lombardia, dove il differenziale versato di tasca propria dai cittadini quota l’11,1% della spesa regionale SSN nel canale retail, per un totale di 144 milioni di euro.
Canale ospedaliero
Nel canale ospedaliero, infine, nel 2018 i prodotti equivalenti hanno assorbito il 27,3% del mercato a volumi e il 6,4% del mercato a valori, in un panorama caratterizzato dalla predominanza assoluta dei prodotti in esclusiva, titolari del 33,5% dei volumi e del 92,8% del giro d’affari di settore.
Dodici star biosimilari assorbono il 17% dei consumi
Nel 2018 le molecole biosimilari in commercio sul mercato italiano sono salite da otto a dodici. Enoxaparina, Epoetine, Etanercept, Filgrastim, Follitropina alfa, Infliximab, Insulina glargine, Rituximab, Somatropina, Insulina Lispo, Trastuzumab e Adalimumab biosimilari hanno assorbito il 17% dei consumi nazionali contro l’83% detenuto dai corrispondenti originator, registrando una crescita complessiva dei consumi del 53,7% rispetto al 2017.
Sono inoltre salite da tre a quattro le molecole protagoniste sul mercato nazionale del sorpasso nelle vendite di biosimilare rispetto al biologico originatore. A realizzare il maggior grado di penetrazione sul mercato è stato il Filgrastim, i cui 5 biosimilari in commercio hanno assorbito il 95,14% del mercato a volumi. Ad assicurarsi la seconda miglior performance sono state invece le Epoetine, che hanno assorbito il 78,05% del relativo mercato a volumi. Entrambe le molecole citate sono in commercio in versione biosimilare dal 2009 e ciò rende ancora più ragguardevole la performance di altre due molecole: l’Infliximab (tre biosimilari in commercio, prima commercializzazione nel febbraio 2015) che in un paio d’anni (la prima commercializzazione risale al febbraio 2015) che è arrivato a totalizzare il 73,74% del mercato a volumi e soprattutto il rituximab, in versione biosimilare dal luglio 2017 e già in grado di assorbire il 54, 84% del mercato di riferimento.
Arretra invece la performance della Somatropina biosimilare, commercializzata dal 2007, che raccoglie il 21,70% a volumi in un mercato ancora solidamente (78,30%) detenuto da 7 altri prodotti originatori.
Ancora in via d’assestamento, infine, la penetrazione sul mercato dei biosimilari di più recente registrazione, a partire dalla Follitropina alfa, in commercio dall’aprile 2015, titolare nel 2018 del 14,14% del mercato della molecola a volumi. Migliore invece la prestazione dell’Insulina Glargine, con il primo biosimilare in commercio da febbraio 2016 , oggi titolare del 17,58% del mercato a volumi. Viaggia più veloce l’Etanercept , entrato sul mercato nell’ottobre 2016 e arrivato a totalizzare nel 2018 il 36,04% del mercato a volumi.
Ampiamente diversificato ma stabile il quadro dei consumi a livello regionale: a registrare il maggior consumo di biosimilari per tutte le molecole in commercio sono la Valle d’Aosta e il Piemonte con una incidenza dei biosimilari del 50,21% sul mercato complessivo di riferimento. Seguono, appaiate ma decisamente distanziate dalle prime due, Emilia Romagna e Toscana dove i biosimilari assorbono rispettivamente il 23,13% e il 21,58% del mercato di riferimento.
All’estremo opposto, fanalini di coda Umbria (5,31%), Puglia (6,94%) e Calabria (7,25%).
Ben altro aspetto assume però la classifica regionale dei consumi tenendo conto soltanto del mercato riferito all’insieme delle cinque molecole in commercio da almeno 3 anni (Epoetine, Filgrastim, Somatropina, Infliximab, Follitropina Alfa): in testa ai consumi di biosimilari ancora una volta Valle d’Aosta e Piemonte, entrambe con quote di consumo di biosimilari dell’82,70%. Seguono Toscana (77,94%), Liguria (77,17%) passando per Veneto, Trentino, Sardegna ed Emilia Romagna, tutte con quote di penetrazione dei biosimilari superiori al 70%.
Ultima in classifica la Calabria, dove il consumo delle cinque molecole biosimilari si ferma al 17,30% per cento del mercato di riferimento.
L’impiego delle pillole di cortisone nella cura dell’asma grave per almeno 6 mesi va di pari passo con l'aumento degli effetti collaterali e dei relativi costi, che superano addirittura la spesa delle terapie con inalatori e con farmaci biologici. Il dato emerge dal primo studio mai realizzato nel nostro Paese per valutare l’impatto clinico ed economico dei cortisonici nell’asma grave, condotto dal progetto SANI (Severe Asthma Network Italy), promosso da SIAAIC in collaborazione con la Società Italiana di Pneumologia (SIP), le linee guida GINA (Global Initiative on Asthma) e i farmacoeconomisti dell’Università di Pavia, presentato oggi a Milano.
Dall'analisi emerge un abuso di cortisonici che ha un impatto considerevole sulle spese per la gestione degli eventi avversi, pari a circa 2000 euro l’anno per ogni paziente con asma grave: il doppio rispetto alla popolazione generale senza asma.
“La maggior parte dei 4 milioni di italiani con asma raggiunge un buon controllo della malattia usando basse dosi di cortisonici inalatori ma una piccola parte, pari al 3,5-10% di tutti i casi, richiede dosaggi maggiori o non riesce ad avere comunque un buon controllo dei sintomi. In Italia, secondo i dati del registro SANI, si tratta di circa 200.000 pazienti con asma grave non controllato - spiega Giorgio Walter Canonica, Past-presidente SIAAIC - Il cortisone però è gravato da un elevato rischio di eventi avversi, in particolare se utilizzato per via sistemica (orale o parenterale), che cresce all’aumentare del dosaggio e della durata della cura e diventa perciò consistente nei soggetti con asma grave: abbiamo perciò cercato di valutarne l’impatto economico, utilizzando i dati del registro SANI e del Sistema Sanitario Nazionale, in collaborazione con i farmacoeconomisti dell’Università di Pavia". "I risultati, appena pubblicati sul WAOJ (World Allerg y Organization Journal), ottenuti valutando il costo di ogni evento avverso correlato al tasso di probabilità che questo si manifesti - prosegue Canonica - mostrano chiaramente un incremento nella spesa all’aumentare dell’impiego dei cortisonici per via orale: per un soggetto non asmatico si parla di circa 1000 euro l’anno, in chi soffre di asma grave l’esborso raddoppia arrivando a circa 2000 euro a paziente all’anno. Soldi spesi per gestire per esempio l’osteoporosi, che colpisce il 16% di questi pazienti contro il 3% della popolazione generale; i disturbi della digestione, che riguardano il 65% contro il 24% di chi non ha asma grave; l’insufficienza renale, che dal 7% sale al 14%; il diabete, che arriva al 10% contro il 6% di chi non ha asma grave; l’obesità, che sale al 42% contro il 23% della popolazione generale”.
“Considerando il numero dei pazienti con asma grave in cura con cortisonici orali, pari a circa 124.000 soggetti, i costi in eccesso dovuti agli effetti collaterali sono di oltre 110 milioni maggiori rispetto a chi non è asmatico, di 75 milioni di euro più elevati rispetto a chi ha un asma moderato e quindi assume corticosteroidi a dosaggi e per tempi inferiori – aggiunge Francesco Blasi, Università Milano, Direttore Dipartimento Medicina Interna Pneumologia e Sezione Adulti Fibrosi Cistica IRCCS Policlinico Milano – Stando alle linee guida internazionali, i corticosteroidi per via orale nell’asma dovrebbero essere utilizzati nelle crisi acute; in caso di asma grave si suggerisce di impiegarli ai minori dosaggi possibili e come trattamento di seconda scelta, dopo aver valutato l’opportunità di terapie biologiche come gli anticorpi monoclonali anti-IgE o anti-IL5, attualmente approvati in Italia, ed altri in arrivo e già approvati da FDA. I dati del reg istro SANI mostrano che in realtà il 64% dei pazienti con asma grave utilizza cortisonici in cronico, esponendosi quindi a un elevato rischio di eventi avversi. I risultati di questo studio confermano però che si tratta di un azzardo, sia clinico sia economico: i pazienti vanno incontro a problemi anche gravi che potrebbero essere evitati, limitando l’uso del cortisone e preferendo i farmaci biologici; in più la scelta non paga neppure dal punto di vista economico, perché espone a costi enormi proprio per la necessaria gestione degli effetti collaterali. Sarebbe perciò molto più lungimirante, per la salute dei pazienti e per la tenuta dei conti del Sistema Sanitario, favorire maggiormente l’impiego di terapie biologiche nei casi di asma grave”.
“Il cortisone viene impiegato in moltissime patologie e sebbene in alcuni casi sia una scelta obbligata, purtroppo provoca effetti collaterali anche gravi di cui dovremmo essere più consapevoli: i costi sociali e sanitari diventano enormi col tempo e non sono più tollerabili oggi che abbiamo a disposizione farmaci biologici di sicura efficacia, in grado di minimizzare o evitare l’uso dei cortisonici per via generale – rimarca infine Mario Di Gioacchino, vicepresidente SIAAIC – Questo è vero per esempio nel caso dell’orticaria, che pur influenzando negativamente la qualità della vita del paziente è meno impattante sulla salute del diabete, dell’osteoporosi e di molte altre complicanze del trattamento con cortisone. L’orticaria cronica spontanea in Italia interessa circa 2 milioni di persone, ma di questi appena 250.000 richiederebbero davvero una terapia cortisonica. Anche per l’orticaria è disponibile un farmaco biologico in grado di controllare la malattia senza gli effetti collaterali del cortisone e i dati preliminari di un’indagine farmacoeconomica dell’università di Chieti mostrano risultati paragonabili a quelli emersi per l’asma: nel caso dell’orticaria il costo aggiuntivo per la gestione delle principali complicanze da cortisone è in media di ben 1700 euro a paziente”.
Al CNR la guida del gruppo UE per la diagnosi dell'Alzheimer
La Commissione europea ha nominato l’Istituto di scienze applicate e sistemi intelligenti (Isasi) del Cnr coordinatore di un consorzio europeo per lo sviluppo di un super-sensore per la diagnosi precoce del morbo di Alzheimer, tramite un esame del sangue. Il nuovo dispositivo consentirà una diagnosi rapida e non invasiva e un intervento terapeutico tempestivo e mirato. Il progetto ha ricevuto un finanziamento di più di 3 milioni di euro
Avviato ufficialmente in gennaio, il progetto europeo SensApp (Super-sensitive detection of Alzheimer’s disease biomarkers in plasma by an innovative droplet split-and-stack approach), è stato selezionato tra 375 proposte e finanziato dalla Commissione Europea con più di 3 milioni di euro nell’ambito del pilastro di eccellenza FET Open del programma Horizon 2020.
“Il progetto mira a sviluppare un super-sensore completamente nuovo in grado di rilevare i marker specifici del morbo di Alzheimer (beta-amiloide, tau, tau fosforilata) in una semplice goccia di sangue prelevata dal paziente”, afferma Simonetta Grilli, ricercatrice Cnr-Isasi e coordinatrice del consorzio. “A oggi una diagnosi certa del morbo di Alzheimer è pressoché impossibile. I marker suddetti vanno ricercati nel liquido spinale del paziente che viene prelevato tramite puntura lombare, un intervento molto rischioso, poco praticabile e che richiede l’ospedalizzazione del paziente. Tenendo conto la grande diffusione della malattia e la crescente aspettativa di vita, il super-sensore sviluppato dal progetto SensApp rivoluzionerà l’approccio clinico al morbo di Alzheimer con un enorme impatto sulla società. La tecnologia abilitante è nuova e l’abbiamo nominata ‘droplet-split-and-stack’. Si basa sull'effetto piroelettrico e ci consente di superare i limiti di diffusione riscontrati nei test immunologici tradizionali.”
Il consorzio europeo di progetto, coordinato da Cnr-Isasi, è composto da 6 unità che includono l’Università di Bruxelles (Belgio), l’Università di Linz (Austria), il Centro ricerche VTT della Finlandia, l’IRCCS Bonino Pulejo di Messina e l’azienda Ginolis specializzata in sistemi di automazione per la diagnostica (Finlandia). Il progetto vede coinvolti anche alcuni ricercatori e professori universitari del Dipartimento di ingegneria chimica, dei materiali e della produzione (Università di Napoli Federico II), associati a Cnr-Isasi.
 GENERICI EQUIVALENTI
 BIOSIMILARI
 VALUE ADDED MEDICINES